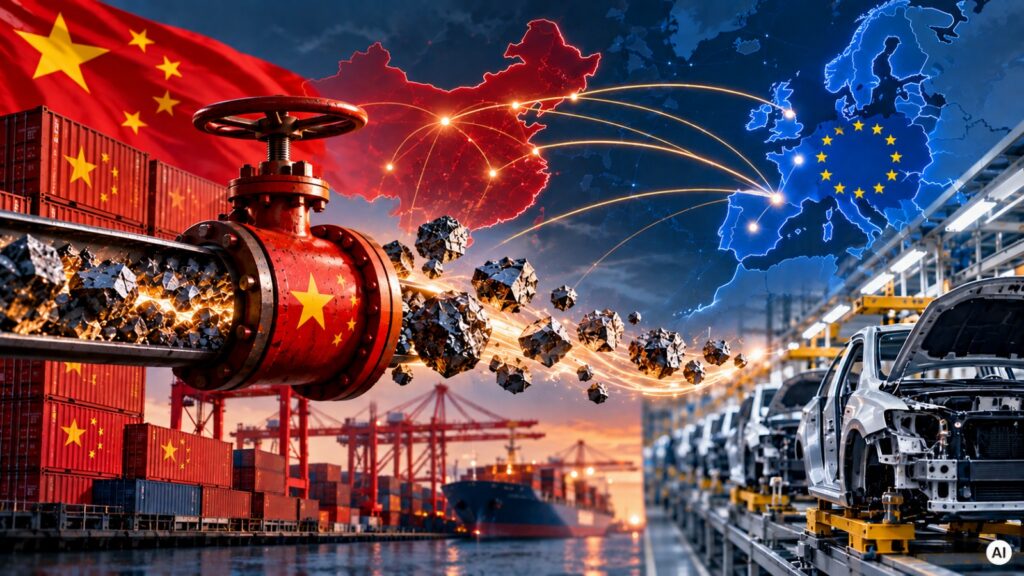
Uzależnienie europejskiej motoryzacji od chińskich surowców to nie czarny scenariusz, a trwająca rzeczywistość. Ograniczenia eksportowe dotyczące metali ziem rzadkich i magnesów trwałych już teraz uderzają w fabryki i wymuszają poszukiwanie alternatywnych rozwiązań. Kluczem do przetrwania branży staje się budowanie odporności bliżej europejskiego rynku.
Problem z chińskimi metalami ziem rzadkich przestał być teorią. Już w czerwcu 2025 r. Europejskie Stowarzyszenie Producentów Części Motoryzacyjnych (CLEPA) alarmowało o wstrzymywaniu linii produkcyjnych na Starym Kontynencie w reakcji na restrykcje eksportowe nałożone przez Państwo Środka.
Choć dostawy na światowe rynki częściowo się odrodziły, zagrożenie nie zniknęło. Dostęp do chińskich surowców wciąż zależy od urzędowych licencji. Tymczasem motoryzacja jest od nich skrajnie uzależniona. Według Międzynarodowej Agencji Energetycznej w 2024 r. Chiny odpowiadały za 91 proc. światowej produkcji rafinowanych pierwiastków ziem rzadkich wykorzystywanych do produkcji magnesów oraz za 94 proc. produkcji spiekanych magnesów trwałych.
Te miniaturowe komponenty napędzają dziś niemal każdy silnik elektryczny w nowoczesnym aucie. Co więcej znajdziemy je nie tylko w elektrykach, ale również w tradycyjnych modelach spalinowych – chociażby w układach wspomagania kierownicy czy rozmaitych napędach pomocniczych.
Naczynia połączone
Dla polskich firm zależność od Chin wcale nie musi wynikać z własnych zakupów w tym kraju. Wystarczy, że robi to ich europejski dostawca. Współczesny łańcuch dostaw zachowuje się jak naczynia połączone: braki magnesów natychmiast blokują produkcję silników, uniemożliwiają montaż podzespołów i w efekcie paraliżują polską fabrykę.
Nic dziwnego, że przedsiębiorstwa biorą pod lupę nie tylko bezpośrednich partnerów, ale też dostawców drugiego i trzeciego rzędu. Tradycyjne pytanie „Od kogo kupujemy?” ustępuje miejsca kluczowemu: „Od kogo kupuje nasz dostawca?”.
Budowanie takiej odporności kosztuje i wymaga czasu. W motoryzacji nie da się zmienić kooperanta z dnia na dzień. Każda roszada wiąże się z kosztownymi testami, badaniami, procedurami homologacyjnymi i rygorystycznymi normami jakości. Schodkiem bywa też konieczność odsłonięcia wrażliwych danych na temat własnych technologii i sieci dostaw.
Podwójne wyzwanie: rosnący import z Chin i brak surowców
Kwestia metali ziem rzadkich nakłada się na inny bolesny problem – rosnącą presję ze strony chińskich rywali. Z danych CLEPA wynika, że w pierwszej połowie 2026 r. import części samochodowych z Chin do Unii Europejskiej osiągnął wartość 5 mld euro, co oznacza wzrost o 23 proc. rok do roku.
Europejscy producenci tkwią w pułapce. Z jednej strony zmagają się z falą tańszych produktów z Azji, z drugiej – są od niej całkowicie uzależnieni surowcowo. Każde kolejne ograniczenie eksportu winduje koszty na Starym Kontynencie i pogłębia dystans do konkurencji.
Nawet jeśli nie będziemy wydobywać surowców na wystarczającą skalę u siebie, musimy skupić się na tym, co najważniejsze: rafinacji, produkcji magnesów oraz finalnym montażu podzespołów w jednym regionie. Dla Polski, która dysponuje silnym przemysłowym kręgosłupem, to realna szansa na przyciągnięcie nowych inwestycji.
Wybór zamiast zależności
Unia Europejska dostrzega problem, a październikowe decyzje dotyczące chińskiego eksportu będą kluczowe dla całego rynku. Wrześniowy Implementation Dialogue on Resilience and Diversification, w którym z przedstawicielami motoryzacji spotkał się komisarz Maroš Šefčovič, pokazał, że odporność łańcuchów dostaw to dziś priorytet unijnej polityki.
Żadne rozmowy nie odwrócą jednak skutków wieloletnich zaniedbań. Europejski model gospodarczy do tej pory opierał swoją konkurencyjność na globalnych powiązaniach, co jednak doprowadziło do sytuacji, w której uzależnienie od jednego kierunku stało się po prostu zbyt duże.
– Odpowiedzią na kryzys nie może być całkowite odcięcie się od Chin, lecz zmiana podejścia. Dla przemysłu najważniejsze jest jedno: realny wybór. Chodzi o to, aby mieć drugiego dostawcę, strategiczne zapasy, własne moce przetwórcze i możliwość wytwarzania komponentów blisko własnych fabryk. O sile branży nie decyduje już tylko to, ile aut i części potrafimy wytworzyć, ale czy będziemy w stanie produkować je wtedy, gdy globalny łańcuch dostaw zacznie się rwać – mówi Tomasz Bęben, prezes Stowarzyszenia Dystrybutorów i Producentów Części Motoryzacyjnych (SDCM).
Takich zmian nie przeprowadzi się w kilka miesięcy. Kopalni, rafinerii czy całego łańcucha dostaw nie da się zbudować w reakcji na pojedynczy komunikat z Pekinu. Dla polskiego i europejskiego sektora oznacza to fundamentalny zwrot: bezpieczeństwo surowcowe staje się trwałym filarem strategii przemysłowej. To właśnie od zdolności do zabezpieczenia ciągłości produkcji zależy rynkowa pozycja naszej motoryzacji w najbliższych latach.
Stowarzyszenie Dystrybutorów i Producentów Części Motoryzacyjnych (SDCM) to ponad 250 największych marek przemysłu i rynku części motoryzacyjnych, reprezentujących interesy przemysłu, handlu i usług o wartości blisko 140 mld złotych rocznie tworzących ponad 330 000 miejsc pracy. SDCM należy do największych organizacji europejskich takich jak: CLEPA (Europejskie Stowarzyszenie Producentów Części Motoryzacyjnych) i FIGIEFA (Międzynarodowa Federacja Niezależnych Dystrybutorów Motoryzacyjnych).